Mis à jour le 22 août 2026
L’essentiel à retenir :
le CCMI sécurise votre projet grâce à un prix forfaitaire et une garantie de livraison couvrant toute défaillance. Pour éviter les surcoûts, vérifiez que la notice descriptive chiffre précisément chaque poste, y compris les travaux réservés. La loi interdit tout paiement avant signature et vous accorde un délai de rétractation de 10 jours après réception du contrat.
Pierre est arrivé un mardi matin, son CCMI sous le bras : quarante pages paraphées, travaux prévus dans six mois. Il voulait juste vérifier « rapidement ». Deux heures plus tard, nous avions repéré trois pièges classiques : des postes non chiffrés et un calendrier de paiement erroné. Ce qu’on ne vous explique pas au bureau du commercial peut vous coûter 15 000 euros.
Le CCMI est le contrat le plus protecteur du marché pour faire construire : prix forfaitaire verrouillé, garantie de livraison obligatoire, délai de rétractation de dix jours. Ce contrat prend généralement le relais une fois le permis de construire purgé de tout recours. Ces garde-fous fonctionnent, à condition de lire chaque clause de la notice descriptive avant de poser votre signature.
Ce guide vous donne les points de vigilance pour sécuriser votre projet.
Ce que le CCMI protège
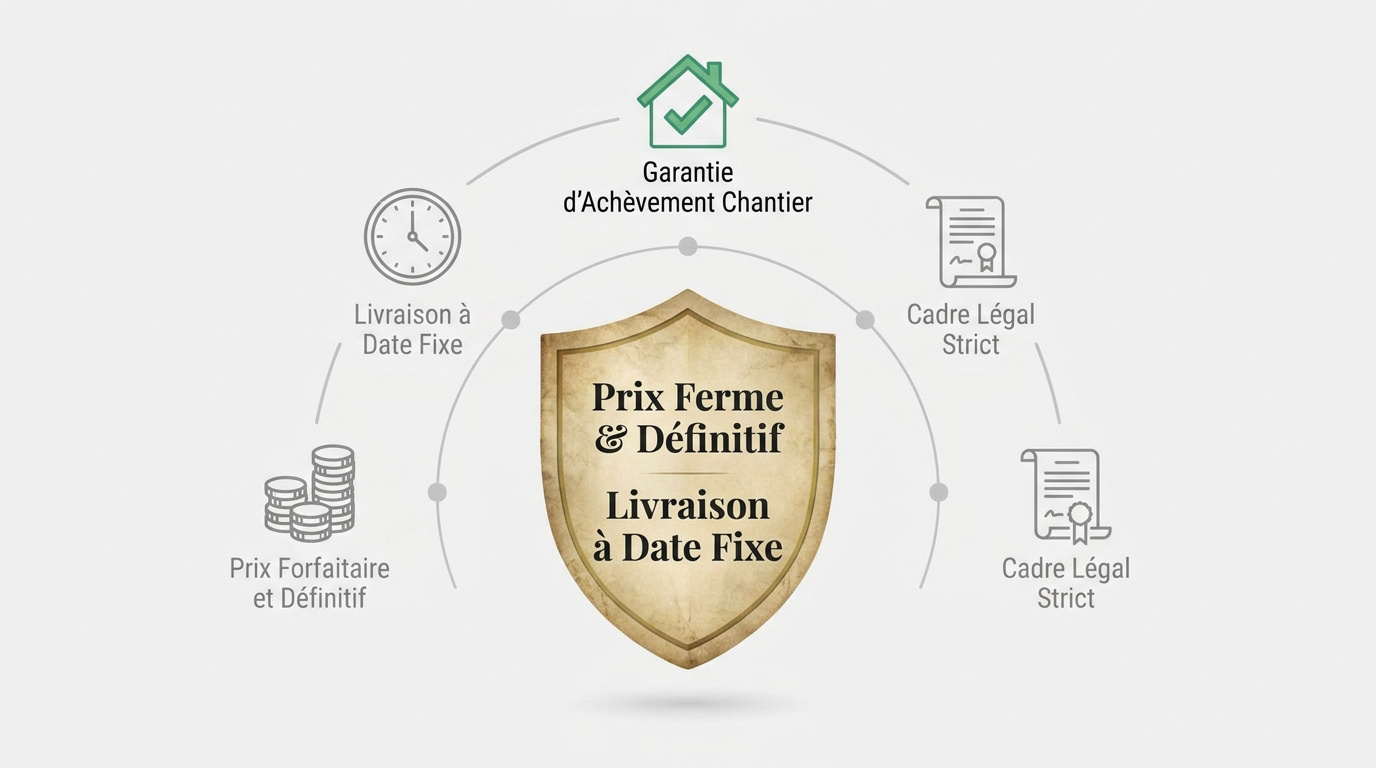
Le CCMI garantit un prix ferme, définitif et une livraison à date fixe sous peine d’indemnités. Sa protection majeure réside dans la garantie de livraison, assurant l’achèvement des travaux même en cas de défaillance.
Cette sécurité contractuelle repose sur des piliers juridiques précis qu’il convient de décrypter pour éviter toute mauvaise surprise lors de la signature.
Les piliers de la protection contractuelle
Le prix forfaitaire reste la pierre angulaire de votre projet. Ce montant inclut la construction et les garanties obligatoires. Aucune hausse n’est possible sans votre accord écrit.
Le calendrier est verrouillé par une date de livraison précise. En cas de retard, le constructeur doit verser des pénalités.
Le Contrat de Construction de Maison Individuelle inclut une garantie d’achèvement du chantier en cas de faillite du constructeur.
Ces protections s’appliquent uniquement si le document respecte le Code de la Construction. Un contrat hors cadre légal perd sa force.
La précision des clauses constitue votre rempart juridique. Une rédaction rigoureuse empêche toute interprétation abusive par l’entreprise.
Les 5 points à vérifier avant signature
Avant de vous engager, une lecture minutieuse de chaque annexe s’impose pour valider la cohérence technique et financière de votre projet.
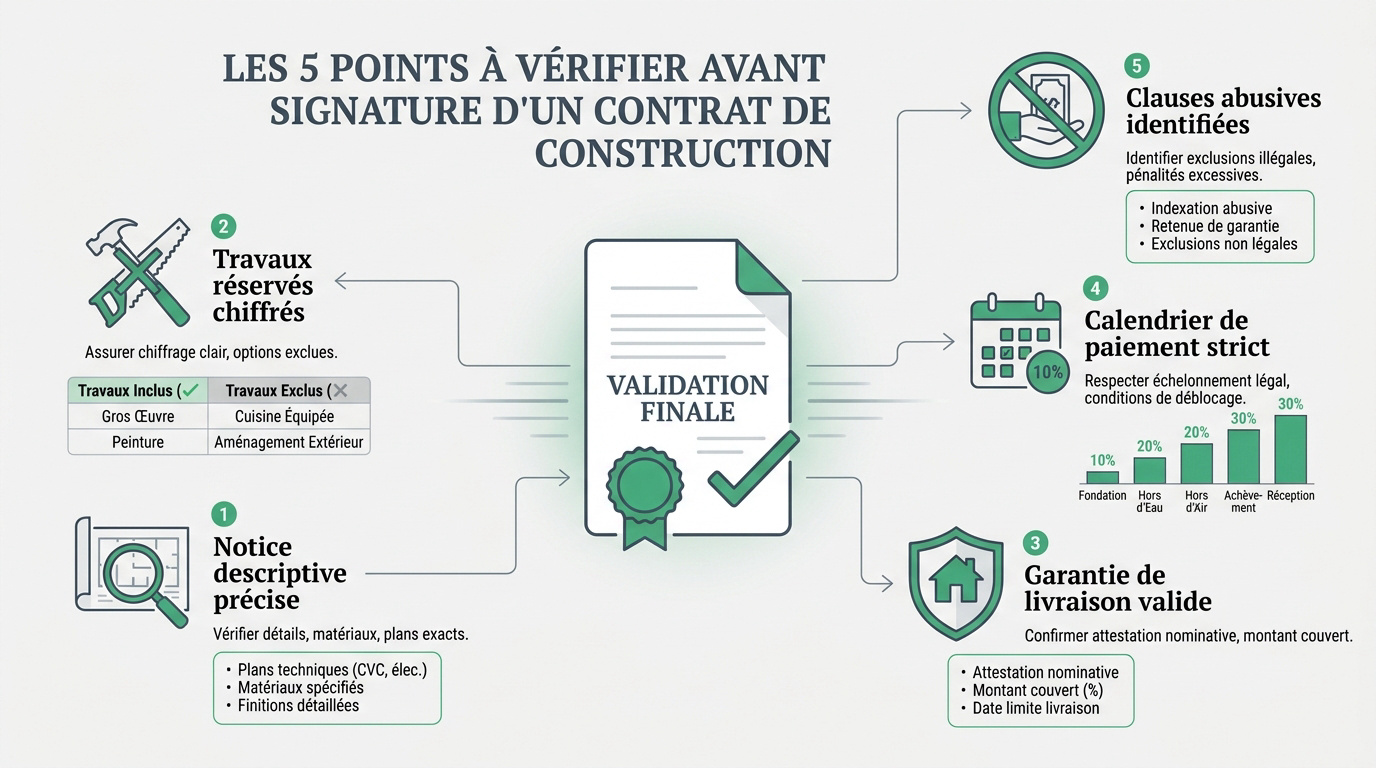
La notice descriptive
La précision des matériaux et des références produits reste fondamentale. Une notice floue permet au constructeur d’installer des équipements de moindre qualité. Soyez vigilants sur chaque ligne.
Vérifiez le type de charpente, l’épaisseur de l’isolant ou la gamme du carrelage. Sur le terrain, j’ai souvent vu qu’une notice sérieuse dépasse trente pages. Elle doit être exhaustive pour vous protéger.
L’article L231-2 du CCH valide la conformité du descriptif technique. Ce document contractuel engage le professionnel sur chaque prestation.
Les travaux réservés
Vous devez définir les travaux que vous vous réservez. Si ces postes ne sont pas chiffrés, le prix global perd son caractère forfaitaire. C’est une sécurité pour votre budget.
Le manque de clarté sur les travaux de finition non précisés peut alourdir la facture finale. Ne laissez aucun flou sur les peintures ou les sols.
Le constructeur a l’obligation de réaliser un chiffrage précis. Même si vous réalisez les travaux vous-même, le montant doit apparaître. Cela évite les mauvaises surprises financières.
La garantie de livraison
L’attestation doit être jointe au contrat dès la signature. Sans ce document, l’engagement est juridiquement nul. C’est votre protection majeure contre l’abandon de chantier.
Prenez le temps de vérifier l’organisme garant. Il doit s’agir d’une banque ou d’un assureur agréé en France. C’est un gage de solvabilité pour votre projet. Repérer en amont les signaux qui trahissent un constructeur à risque évite bien des déconvenues.
La loi impose cette garantie de livraison CCMI pour sécuriser l’achèvement. Elle couvre les dépassements de prix et les retards éventuels.
Le calendrier de paiement
Le paiement suit l’avancement réel du chantier selon des étapes fixes :
- 5% à la signature du contrat
- 15% à l’ouverture du chantier
- 25% à l’achèvement des fondations
- 40% à l’achèvement des murs
- 60% à la mise hors d’eau
- 75% à l’achèvement des cloisons et mise hors d’air
- 95% à l’achèvement des travaux d’équipement (plomberie, menuiserie, chauffage, revêtements extérieurs)
- 5% solde à la réception (consignation possible en cas de réserves)
Tout décalage ou demande anticipée constitue une clause abusive. La loi encadre strictement ces appels de fonds. Ne payez jamais pour des travaux non réalisés.
L’article R231-7 du CCH sert de référence légale. Un maître d’ouvrage vigilant s’appuie sur ce texte pour refuser les paiements précoces.
Les clauses abusives
Il faut identifier les interdits classiques du secteur. Le constructeur ne peut pas vous interdire de visiter le chantier. Ces visites sont nécessaires avant chaque paiement.
La remise des clés ne peut être conditionnée au paiement du solde. Si des réserves subsistent, vous avez le droit de consigner les fonds. C’est un chantage illégal.
| Clause courante | Statut légal | Risque pour vous |
|---|---|---|
| Interdiction de visite | Abusive | Absence de contrôle technique |
| Remise des clés liée au solde | Interdite | Impossibilité de signaler des malfaçons |
| Délai prolongé arbitrairement | Illégale | Retard de livraison sans indemnités |
| Mandat de paiement direct | Prohibée | Perte de contrôle sur vos fonds |
Vos droits légaux avec le CCMI
Au-delà du contenu technique, la loi vous octroie des leviers d’action pour sécuriser votre engagement ou faire marche arrière.
Le délai de rétractation de 10 jours
Vous disposez de dix jours calendaires pour renoncer au projet sans donner de motif. Ce droit protecteur permet de revenir sur votre décision après mûre réflexion.
La procédure exige une lettre recommandée avec accusé de réception. Utilisez ce temps précieux pour faire expertiser votre contrat par un tiers qualifié ou un avocat.
Ce délai légal court à partir du lendemain de la première présentation de la lettre de notification. Soyez vigilant sur cette date précise pour agir à temps.
L’interdiction des versements anticipés
Aucun chèque ne doit être remis avant la signature. Le chèque de réservation est une pratique totalement prohibée dans le cadre d’un CCMI (Contrat de Construction de Maison Individuelle).
Le constructeur ne peut demander le paiement qu’à l’achèvement de chaque étape clé du chantier, conformément à la loi.
Les seuls frais acceptables avant signature concernent d’éventuels honoraires d’architecte. Cela s’applique uniquement pour des plans personnalisés réalisés hors du contrat de construction global.
Pendant le chantier et à la réception du CCMI
Une fois le terrain ouvert, la vigilance ne doit pas faiblir face aux demandes de modifications ou lors de l’etape finale.
Les avenants
Exigez un ecrit systematique. Les accords verbaux sur le chantier n’ont aucune valeur juridique. Sur le terrain, j’ai souvent vu des factures s’envoler sans trace contractuelle valide.
Un surplus d’avenants revele souvent une etude initiale baclee. Notez chaque echange avec votre conducteur de travaux. Le diable sort souvent de la premiere tuile deposee ou d’un plan mal ajuste.
Certains changements peuvent impacter le delai de livraison global. Cette modification de calendrier doit etre precisee par ecrit. Mieux vaut un avenant clair qu’un retard de livraison imprevu.
La reception et le solde de 5 %
Le paiement final est votre dernier levier. Ne versez les 5% qu’une fois toutes les reserves levees. J’ai souvent vu des proprietaires payer trop vite et perdre tout moyen de pression.
En cas de litige, la consignation auprès de la Caisse des dépôts est la procédure légale recommandée. Cela sécurise les fonds tout en bloquant le paiement. C’est pas tant le montant qui compte, c’est la garantie.
La garantie de parfait achevement prend le relais des la reception. Elle couvre les desordres techniques durant un an. Ce petit plus qu’on oublie souvent protege votre investissement immobilier durablement.
Foire aux questions
Voici les réponses aux interrogations les plus fréquentes rencontrées sur le terrain par les futurs propriétaires.
En sécurisant votre garantie de livraison, le chiffrage des travaux réservés et le calendrier légal des paiements, vous transformez ce contrat en un véritable bouclier. Examinez chaque clause pour déjouer les ccmi pièges éviter et validez vos droits sous dix jours. Votre future maison mérite cette vigilance pour devenir un foyer serein.